Para escolher um banco para integrar ao ERP via API, a empresa deve comparar quais operações podem ser executadas diretamente pelo sistema, como pagamentos, Pix, boletos, saldo e extrato, além da qualidade da documentação, sandbox, webhooks, segurança, disponibilidade e suporte técnico. No Brasil, Stark Bank, Itaú, Bradesco, Banco do Brasil, Santander e Inter estão entre as instituições que disponibilizam APIs ou ambientes de integração para empresas, com escopos e modelos diferentes.
A melhor escolha depende do que a empresa pretende automatizar.
Uma integração utilizada apenas para consultar saldo possui requisitos diferentes de uma operação na qual o ERP inicia milhares de pagamentos, emite cobranças e concilia movimentações continuamente.
Por isso, a pergunta não deveria ser apenas qual banco possui API.
A pergunta mais importante é: quanto da operação financeira consegue acontecer dentro do ERP sem depender de internet banking, arquivos e tarefas manuais?
Por que integrar o ERP diretamente ao banco?
O ERP concentra informações sobre fornecedores, clientes, contas a pagar, contas a receber, centros de custo e outras dimensões da operação.
O banco registra a movimentação efetiva do dinheiro.
Quando esses dois ambientes não estão conectados, pessoas precisam transportar informações entre eles.
Um pagamento pode nascer no ERP, ser digitado novamente no internet banking e depois voltar ao ERP para conciliação.
A integração via API reduz esse intervalo.
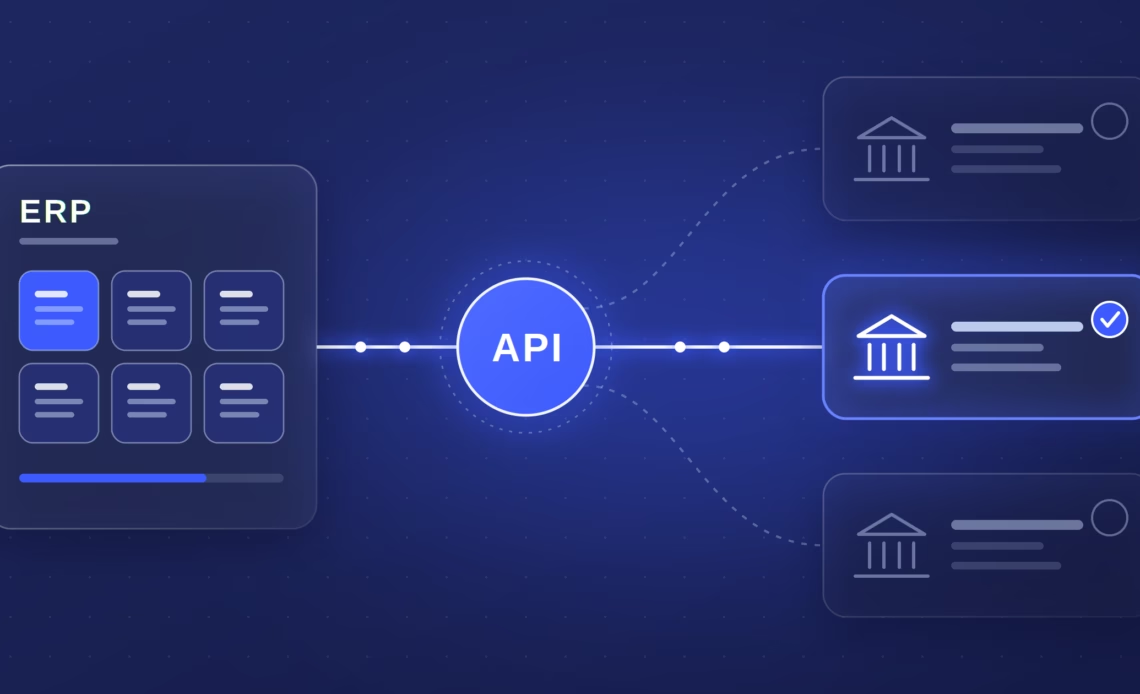
Um fluxo pode funcionar assim:
ERP → API bancária → pagamento → confirmação → ERP
A mesma lógica pode ser aplicada a cobranças e recebimentos.
O resultado é uma operação na qual sistema financeiro e movimentação bancária permanecem conectados durante todo o ciclo.
APIs bancárias estão se tornando mais relevantes?
Os números mostram que APIs já ocupam uma posição importante no sistema financeiro.
Segundo a Pesquisa Febraban de Tecnologia Bancária 2025, os bancos participantes disponibilizaram, em média, 324 APIs externas em 2024.
O crescimento também aparece no uso.
As chamadas de APIs de Open Finance passaram de 51,9 bilhões em 2023 para 112,3 bilhões em 2024, uma alta de 116% em apenas um ano.
Entre essas chamadas, 99% estavam relacionadas a dados cadastrais e transacionais, incluindo contas, recursos, cartões e consentimentos.
Embora APIs de Open Finance e APIs empresariais para integração com ERP não sejam a mesma coisa, os números mostram como a comunicação entre sistemas se tornou parte relevante da arquitetura bancária brasileira.
O que um banco precisa oferecer para integrar ao ERP?
A resposta depende da operação, mas algumas funcionalidades são especialmente relevantes.
Pagamentos
O ERP deve conseguir iniciar pagamentos sem exigir que alguém redigite a operação no banco.
Isso pode incluir Pix, boletos, tributos e outros pagamentos.
Cobranças
A integração pode permitir emitir boletos ou cobranças Pix diretamente a partir do sistema da empresa.
Saldo e extrato
O ERP pode consultar movimentações e posição de caixa programaticamente.
Webhooks
O banco pode notificar o sistema quando uma operação muda de status.
Conciliação
Pagamentos e recebimentos precisam retornar com informações suficientes para serem associados aos registros internos.
Sandbox
O time de tecnologia deve conseguir testar a integração antes de movimentar dinheiro real.
Quanto mais desses processos puderem acontecer programaticamente, menor a necessidade de alternar entre ERP, banco, arquivos e planilhas.
Quais bancos oferecem APIs para integração empresarial?
Existem diferentes alternativas no mercado brasileiro.
A comparação abaixo considera apenas funcionalidades que as próprias instituições apresentam publicamente em seus sites ou portais de desenvolvedores.
| Instituição | Alguns recursos públicos de integração |
| Stark Bank | Pix, boleto, cartões, transferências e banking em API REST; webhooks, sandbox e 9 SDKs oficiais |
| Inter Empresas | Pix, cobranças, pagamentos, saldo e extrato; webhooks e sandbox |
| Bradesco | Pix, cobrança, pagamentos de boletos e contas, TED, saldo e extrato; sandbox |
| Banco do Brasil | APIs para pagamentos, transferências, saldos e transações; BB Pay possui webhook, split e conciliação |
| Itaú | Portal de APIs empresariais, Pix, cobrança, extrato e outras soluções; sandbox e documentação técnica |
| Santander | Developer Portal e ecossistema de parceiros com integrações a ERPs e automação financeira |
A existência de uma funcionalidade pública não significa que as condições de contratação, limites, disponibilidade ou acesso sejam equivalentes entre as instituições.
Esses pontos precisam ser verificados individualmente.
Como funciona a integração do Inter Empresas?
O Inter afirma explicitamente que suas APIs permitem conectar sistemas empresariais e ERPs diretamente à conta.
A API Banking permite consultar saldo e extrato e realizar pagamentos de boletos, Pix e DARF. Também existem APIs específicas para Pix e cobranças.
Na API Pix, o Inter oferece recursos como Pix Cash-In, Cash-Out, Cob e CobV, além de sandbox e webhooks para acompanhar recebimentos.
A instituição informa ainda que suas APIs são exclusivas para clientes Inter Empresas PJ.
Isso torna o Inter uma alternativa a ser avaliada por empresas que desejam integrar rotinas bancárias ao próprio sistema de gestão.
Como funcionam as APIs do Bradesco?
O Bradesco mantém um portal próprio de APIs com produtos voltados à automação empresarial.
Entre as APIs apresentadas publicamente estão:
Pix para geração de QR Code;
transferências Pix;
cobrança;
pagamento de contas e tributos;
pagamento de boletos;
TED;
saldo e extrato.
O banco também disponibiliza ambiente de sandbox e gestão de credenciais pelo portal de desenvolvedores.
Segundo o Bradesco, suas APIs são desenvolvidas para processamento de grandes volumes e integração dos serviços diretamente aos sistemas das empresas.
Como funciona a integração do Banco do Brasil?
O Banco do Brasil mantém o Portal Developers, onde empresas podem explorar e integrar APIs a seus próprios sistemas.
O próprio BB cita exemplos como pagamento de boletos, transferências e consultas de saldo e transações.
No BB Pay, a instituição oferece uma integração voltada a pagamentos e recebimentos, com recursos como links de pagamento, split e notificações em tempo real via webhook.
O produto também reúne as informações dos pagamentos em uma mesma conciliação.
Algumas APIs possuem requisitos específicos. O BB Pay, por exemplo, exige que a empresa seja cliente PJ do Banco do Brasil, possua conta ativa e cumpra os pré-requisitos definidos pelo produto.
Como funcionam as APIs do Itaú?
O Itaú mantém o Itaú for Developers, portal dedicado às suas integrações.
A documentação é organizada por solução e inclui informações de negócio, endpoints, parâmetros, autenticação e collections.
O portal também possui ambiente Sandbox para as APIs disponibilizadas dentro de seu catálogo.
As APIs do Itaú seguem arquitetura REST e utilizam OAuth 2.0 e mTLS em diferentes fluxos de autenticação.
Entre as soluções disponibilizadas pelo banco estão integrações relacionadas a Pix, cobranças, extratos, Open Finance e outros produtos empresariais.
Parte do catálogo completo e da documentação exige cadastro e, dependendo da solução, relacionamento comercial com o banco.
E o Santander?
O Santander também mantém um Developer Portal e trabalha com um ecossistema de integrações empresariais.
Um aspecto interessante é que o próprio portal apresenta parceiros especializados em conectar ERPs e processos financeiros às APIs do banco.
Entre eles aparecem integrações com sistemas de gestão e soluções voltadas à automação de contas a receber, pagamentos e processos financeiros.
Isso representa um modelo diferente de avaliação.
Além da API oferecida pelo banco, a empresa pode considerar a existência de parceiros que já desenvolveram conectores para seu ERP.
Como funciona a integração do Stark Bank com ERPs?
O Stark Bank disponibiliza uma API REST para integrar movimentações financeiras diretamente aos sistemas das empresas.
Pix, boletos, cartões, transferências e serviços bancários podem ser acessados pela mesma arquitetura de API.
Segundo a documentação pública atual, a API possui 99,99% de uptime, latência mediana inferior a 200 milissegundos e tempo médio de integração de aproximadamente dois dias.
A documentação também oferece nove SDKs oficiais, além de Sandbox e webhooks.
A autenticação utiliza assinaturas ECDSA. Cada requisição é assinada com a chave privada da empresa, enquanto a chave pública é registrada no Stark Bank.
Na prática, uma empresa pode integrar seu ERP para que pagamentos sejam iniciados pelo próprio sistema e para que eventos financeiros retornem automaticamente para conciliação.
A integração não fica limitada a um ERP específico. Sistemas como SAP, Oracle, NetSuite ou softwares próprios podem consumir APIs REST, desde que a arquitetura da empresa esteja preparada para essa integração.
LEIA MAIS
ERP: o que é e quais os benefícios de integrá-lo com a API da Stark Bank
Existe um banco que seja melhor para qualquer ERP?
Não.
O banco mais adequado depende da arquitetura e das necessidades da empresa.
Uma companhia que utiliza SAP e possui uma operação global pode priorizar determinados requisitos.
Uma empresa de tecnologia com sistema financeiro próprio pode dar mais peso à experiência de desenvolvimento e à flexibilidade da API.
Uma operação com milhões de pagamentos pode colocar disponibilidade, throughput e suporte no topo da avaliação.
Outra pode precisar principalmente de boleto e conciliação.
Por isso, a comparação deveria partir do caso de uso.
Integração nativa ou API: qual é melhor?
Alguns ERPs possuem conectores prontos com determinadas instituições financeiras.
Isso pode reduzir o esforço inicial de implementação.
Uma integração via API oferece outra possibilidade: a empresa constrói o fluxo financeiro de acordo com sua própria arquitetura.
As duas abordagens podem coexistir.
Antes de decidir, vale entender:
- se o ERP já possui integração nativa;
- quais funcionalidades essa integração cobre;
- com que frequência os dados são atualizados;
- se pagamentos podem ser iniciados;
- como funciona a conciliação;
- se existem limitações de volume;
- quem mantém o conector;
- como atualizações da API são tratadas.
Uma integração pronta pode ser conveniente, mas não necessariamente cobre todos os processos necessários para uma operação complexa.
LEIA MAIS
O que é uma API? Definição, funcionamento e TUDO sobre
O que comparar entre bancos antes de integrar?
Uma empresa pode criar uma matriz simples de avaliação:
| Critério | Pergunta |
| Pagamentos | O ERP consegue iniciar as operações necessárias? |
| Recebimentos | Pix e boletos podem ser criados pela API? |
| Conciliação | O status retorna automaticamente ao sistema? |
| Webhooks | Quais eventos são enviados em tempo real? |
| Sandbox | É possível reproduzir os principais fluxos antes do go-live? |
| Documentação | O time consegue desenvolver sem depender continuamente de suporte? |
| Segurança | Como funciona autenticação e gestão de credenciais? |
| Disponibilidade | Existem métricas públicas de uptime? |
| Capacidade | A API suporta o volume e os picos da empresa? |
| Suporte | Existe atendimento técnico durante integração e incidentes? |
| ERP | Há integração nativa ou será necessário desenvolvimento próprio? |
Esse exercício permite comparar fornecedores usando os mesmos critérios.
Preciso trocar de ERP para integrar um banco via API?
Na maioria dos casos, não.
Se o ERP consegue consumir APIs diretamente ou se a empresa possui uma camada intermediária capaz de fazer essa comunicação, é possível integrar serviços financeiros sem substituir todo o sistema de gestão.
Em arquiteturas mais complexas, a comunicação pode acontecer por meio de um middleware.
O fluxo passa a ser:
ERP → middleware → API bancária
Isso permite centralizar regras de autenticação, pagamentos, eventos e conciliação sem colocar toda a lógica dentro do ERP.
A decisão depende da arquitetura tecnológica existente.
Afinal, qual banco escolher para integrar ao ERP via API?
Stark Bank, Inter, Bradesco, Banco do Brasil, Itaú e Santander possuem APIs ou ecossistemas de integração que podem conectar serviços financeiros aos sistemas das empresas. A escolha depende de quais operações precisam ser automatizadas e da qualidade técnica da integração oferecida para esse caso de uso.
Não compare apenas a quantidade de APIs.
Verifique se o ERP consegue iniciar pagamentos, emitir cobranças, consultar movimentações e receber atualizações automaticamente.
Depois, compare documentação, sandbox, webhooks, segurança, disponibilidade, capacidade e suporte.
Os números do setor mostram por que essa discussão tende a ganhar importância. Em 2024, os bancos brasileiros pesquisados pela Febraban disponibilizaram, em média, 324 APIs externas, enquanto as chamadas de APIs de Open Finance chegaram a 112,3 bilhões.
A conexão entre sistemas financeiros já faz parte da arquitetura bancária.
Para empresas, a próxima etapa é fazer com que essa conexão reduza efetivamente o trabalho necessário para movimentar, controlar e conciliar dinheiro.
O banco mais adequado para integrar ao ERP será aquele cuja tecnologia consiga acompanhar a arquitetura e o volume da operação da empresa.