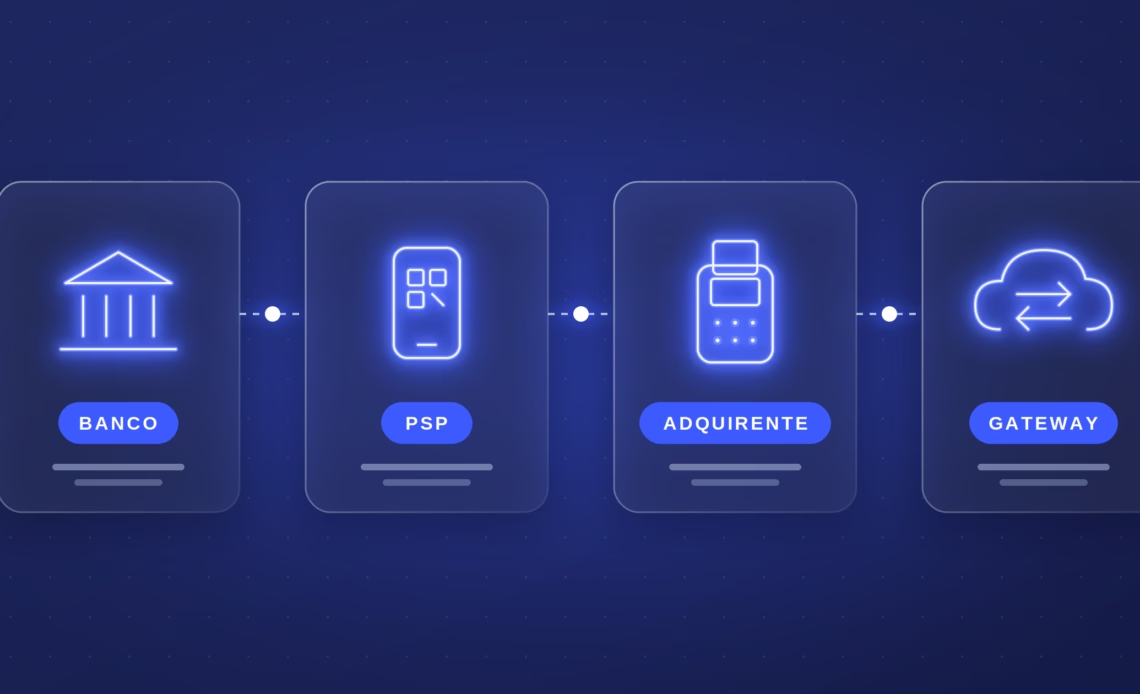
Banco, PSP, adquirente e gateway exercem funções diferentes na cadeia de pagamentos. Bancos oferecem serviços financeiros e contas; PSPs conectam diferentes serviços necessários para receber e movimentar pagamentos; adquirentes habilitam empresas a aceitar pagamentos com cartão e participam da liquidação dessas transações; gateways conectam o checkout de uma empresa aos participantes responsáveis pelo processamento do pagamento.
A diferença nem sempre é evidente porque uma mesma empresa pode desempenhar mais de uma dessas funções.
Uma instituição pode oferecer conta, Pix e boleto e também disponibilizar adquirência de cartões. Um PSP pode integrar diferentes meios de pagamento. E uma empresa pode contratar um gateway separado ou utilizar uma solução em que essa camada já esteja incorporada.
Para entender quem faz o quê, é melhor começar pela jornada do dinheiro.
Por que existem tantos participantes em um pagamento?
Um pagamento parece simples para quem compra.
O cliente escolhe o produto, informa como deseja pagar e confirma.
Nos bastidores, diferentes sistemas precisam identificar as partes envolvidas, autorizar a operação, processar a transação e garantir que os recursos cheguem ao recebedor.
A escala ajuda a dimensionar esse processo.
Segundo o Banco Central, o Sistema de Pagamentos Instantâneos liquidou R$ 29,61 trilhões em Pix durante 2025. Somente em dezembro, foram 7,10 bilhões de transações Pix interbancárias, ante 5,71 bilhões em dezembro de 2024.
Em um ano, portanto, o volume mensal de dezembro cresceu aproximadamente 24,3%.
E Pix representa apenas uma parte da cadeia. Cartões, boletos, transferências e outros instrumentos possuem seus próprios participantes e fluxos.
O que é um banco?
Banco é uma instituição financeira autorizada a exercer determinadas atividades financeiras de acordo com sua modalidade e regulação.
Para empresas, bancos tradicionalmente concentram serviços como:
- conta;
- movimentação de recursos;
- pagamentos;
- transferências;
- crédito;
- investimentos;
- cobrança;
- câmbio, quando autorizado;
- outros produtos financeiros.
Mas existe uma distinção importante.
Nem toda empresa que oferece conta ou serviços de pagamento é juridicamente um banco.
O Banco Central também regula instituições de pagamento e outras modalidades de instituições que podem oferecer determinados serviços financeiros.
Por isso, para avaliar um fornecedor, é mais preciso perguntar quais serviços ele está autorizado a prestar do que simplesmente verificar se ele utiliza ou não a palavra “banco” em sua marca.
O que é uma instituição de pagamento?
Instituição de pagamento, ou IP, é uma pessoa jurídica que presta determinados serviços de pagamento dentro de um arranjo de pagamento.
Segundo o Banco Central, uma instituição de pagamento pode atuar como:
- emissora de moeda eletrônica;
- emissora de instrumento de pagamento pós-pago;
- credenciadora;
- iniciadora de transação de pagamento.
Uma mesma instituição pode atuar em mais de uma modalidade.
Instituições de pagamento não são instituições financeiras. Isso significa que não podem, por sua condição de IP, realizar atividades privativas de instituições financeiras, como conceder empréstimos e financiamentos.
Mesmo assim, as IPs estão sujeitas à regulação e fiscalização do Banco Central nos termos aplicáveis à sua atividade.
Essa distinção ajuda a entender por que o ecossistema de pagamentos atual possui muito mais participantes do que apenas bancos.
O que é um PSP?
PSP significa Payment Service Provider, ou provedor de serviços de pagamento.
Na prática de mercado, o termo é utilizado para empresas que oferecem ou integram serviços necessários para uma empresa aceitar, processar ou gerenciar pagamentos.
Um PSP pode reunir diferentes meios, como:
- cartão;
- Pix;
- boleto;
- links de pagamento;
- recorrência;
- antifraude;
- conciliação;
- split;
- outras funcionalidades relacionadas ao pagamento.
A expressão, porém, merece cuidado.
PSP descreve uma função ou categoria de serviço e não necessariamente uma categoria regulatória específica equivalente a “banco” ou “instituição de pagamento”.
Dependendo do modelo, o PSP pode ser uma instituição regulada, atuar por meio de parceiros regulados ou combinar diferentes participantes para entregar a solução ao estabelecimento.
Por isso, duas empresas que se apresentam como PSP podem ter arquiteturas bastante diferentes.
O que é uma adquirente?
A adquirente, também chamada de credenciadora, ocupa uma posição específica no pagamento com cartões.
Segundo o Banco Central, o credenciador é a instituição que habilita estabelecimentos comerciais para aceitar instrumentos de pagamento e participa do processo de liquidação das transações como credor perante o emissor, seguindo as regras do arranjo de pagamento.
Cielo, Rede e Stone são exemplos citados pelo próprio Banco Central.
Em uma compra com cartão, um fluxo simplificado envolve:
cliente → estabelecimento → adquirente → bandeira → emissor
O emissor verifica, entre outros fatores, se a transação pode ser autorizada.
Depois da aprovação e das etapas de liquidação, o estabelecimento recebe os recursos de acordo com as condições contratadas.
É por isso que uma adquirente não deve ser confundida simplesmente com a maquininha.
A maquininha é um dos possíveis pontos de captura. A adquirência é a função financeira por trás da aceitação e liquidação daquela transação.
LEIA MAIS
O que é Adquirência? Entenda o conceito e sua importância para pagamentos
O que é um subcredenciador?
Existe ainda outro participante importante: o subcredenciador.
Segundo o Banco Central, tanto credenciadores quanto subcredenciadores podem habilitar estabelecimentos para aceitar instrumentos de pagamento.
A diferença está na liquidação.
O credenciador participa da liquidação como credor perante o emissor. O subcredenciador não ocupa essa mesma posição no processo.
Marketplaces e facilitadores de pagamento podem, dependendo de seu modelo, atuar como subcredenciadores.
Essa diferença é relevante principalmente para empresas que possuem estruturas com múltiplos vendedores, recebedores ou participantes.
LEIA MAIS
Qual a diferença entre credenciadora, adquirente e subadquirente?
O que é um gateway de pagamento?
O gateway é uma camada tecnológica que conecta o ambiente de venda da empresa ao processamento do pagamento.
Em um e-commerce, por exemplo, ele pode receber os dados originados no checkout e encaminhar a transação para os participantes responsáveis pela autorização e processamento.
Uma forma simplificada de visualizar é:
checkout → gateway → adquirente/processador → bandeira → emissor
O gateway, portanto, não deve ser automaticamente confundido com a adquirente.
A adquirente participa da cadeia financeira de aceitação e liquidação.
O gateway fornece a conexão tecnológica para que a transação percorra essa cadeia.
Dependendo da solução contratada, entretanto, a empresa pode não perceber essas camadas separadamente porque um mesmo fornecedor pode oferecer várias delas.
Qual é a diferença entre PSP, adquirente e gateway?
A forma mais simples de separar os conceitos é observar a função principal:
| Participante | Função principal |
| Banco | Oferece serviços financeiros conforme sua autorização |
| Instituição de pagamento | Presta serviços de pagamento dentro das modalidades previstas pelo BC |
| PSP | Oferece ou integra serviços para processamento e gestão de pagamentos |
| Adquirente | Credencia estabelecimentos e participa da liquidação de pagamentos com cartão |
| Subcredenciador | Habilita estabelecimentos, mas ocupa posição diferente do credenciador na liquidação |
| Gateway | Conecta tecnologicamente o checkout aos participantes do processamento |
Essas categorias não são necessariamente excludentes.
Uma empresa pode ocupar mais de uma posição.
É justamente essa sobreposição que explica boa parte da confusão.
Um PSP pode ser também adquirente?
Sim, dependendo da estrutura da empresa e das autorizações que possui.
Da mesma forma, uma instituição que oferece serviços bancários pode também disponibilizar adquirência.
Por isso, comparar empresas apenas pela categoria pode ser insuficiente.
Uma análise mais útil começa pelas perguntas:
Quem processa a transação?
Quem é responsável pela adquirência?
Onde o dinheiro é liquidado?
Quem oferece a conta?
Quem realiza a conciliação?
Quantos fornecedores participam do fluxo?
As respostas mostram a arquitetura real por trás da experiência comercial.
Por que essa diferença importa para uma empresa?
Porque a quantidade de participantes pode influenciar integração, conciliação, suporte e visibilidade da operação.
Imagine uma empresa que utiliza:
um banco para a conta;
uma adquirente para cartões;
um gateway para integração;
um fornecedor para antifraude;
e outro sistema para conciliação.
A arquitetura pode funcionar muito bem.
Mas o financeiro e a tecnologia precisam acompanhar informações distribuídas entre diferentes sistemas.
Em outro modelo, algumas dessas funções podem estar concentradas em um número menor de fornecedores.
Isso também não significa automaticamente que concentrar tudo seja melhor.
A questão é entender o impacto da arquitetura escolhida em controle, redundância, custo, capacidade de negociação, dependência de fornecedor e complexidade operacional.
O mercado está caminhando para pagamentos cada vez mais integrados?
A evolução do Pix ajuda a mostrar como rapidamente a arquitetura de pagamentos pode mudar.
Segundo o Banco Central, o SPI saiu de 1,22 bilhão de Pix interbancários em dezembro de 2021 para 7,10 bilhões em dezembro de 2025.
Isso representa um volume mensal quase seis vezes maior em quatro anos.
Desde o lançamento do sistema, o SPI já havia liquidado mais de R$ 80,33 trilhões até o final de 2025.
Ao mesmo tempo, empresas passaram a integrar Pix, cartões, boletos e outros meios diretamente aos seus sistemas.
Isso faz com que a escolha de fornecedores deixe de ser apenas uma decisão sobre “como receber”.
Ela passa a envolver também arquitetura tecnológica, disponibilidade, conciliação e dados.
Como funciona essa estrutura no Stark Bank?
O Stark Bank reúne diferentes serviços financeiros voltados a empresas.
Na conta empresarial, clientes podem operar Pix, boletos, pagamentos e outras movimentações integradas aos seus sistemas.
Na Venda com Cartão, o Stark Bank também oferece adquirência online, permitindo que empresas processem vendas com cartões e acompanhem o ciclo entre venda e recebimento.
Segundo a página pública do produto, a solução possui taxa de autorização superior a 90%, suporte a 3DS 2.0, tokenização de cartões e antecipação de recebíveis.
Outro ponto relevante é a conciliação.
Cada venda gera informações relacionadas ao recebimento correspondente na conta, permitindo acompanhar venda, parcelas, taxas, recebimentos e antecipações de forma integrada.
Isso reduz a necessidade de reconciliar manualmente informações vindas de diferentes participantes da cadeia.
Gateway ou adquirente: qual contratar?
A resposta depende da arquitetura desejada.
Uma empresa pode contratar um gateway independente e conectá-lo a uma ou mais adquirentes.
Esse modelo pode oferecer flexibilidade para distribuir transações entre diferentes fornecedores.
Outra possibilidade é utilizar uma solução na qual integração e adquirência estejam mais próximas.
Nesse caso, pode haver menos sistemas envolvidos no caminho entre venda, recebimento e conciliação.
Antes de decidir, vale avaliar:
- taxa de autorização;
- disponibilidade;
- integração via API;
- métodos de pagamento;
- antifraude e 3DS;
- tokenização;
- recorrência;
- conciliação;
- prazo de recebimento;
- antecipação;
- suporte;
- transparência das taxas;
- possibilidade de operar com mais de um fornecedor.
A arquitetura mais adequada depende do volume, do modelo de negócio e da importância que pagamentos possuem para a experiência do cliente.
Banco, PSP, adquirente ou gateway: de qual uma empresa precisa?
Uma empresa pode precisar de mais de um deles porque cada participante resolve uma parte diferente da operação.
O banco ou outra instituição habilitada pode concentrar conta e movimentações financeiras.
O PSP pode reunir diferentes meios e serviços de pagamento.
A adquirente permite aceitar e liquidar transações de cartão.
O gateway conecta o ambiente de venda à cadeia responsável por processá-las.
Em alguns fornecedores, várias dessas funções aparecem integradas.
Em outros, a empresa monta sua própria arquitetura combinando especialistas.
Por isso, a pergunta final não deveria ser apenas “qual deles contratar?”
Antes, vale mapear todo o caminho:
como o cliente paga → quem processa → quem autoriza → quem liquida → onde o dinheiro chega → como a empresa concilia.
Quando esse fluxo está claro, fica muito mais fácil entender quais fornecedores são realmente necessários e onde existe complexidade que pode ser removida.